ECONOMIA
31 de octubre de 2023
Aumentará en noviembre el costo para refinanciar saldos en las tarjetas de crédito
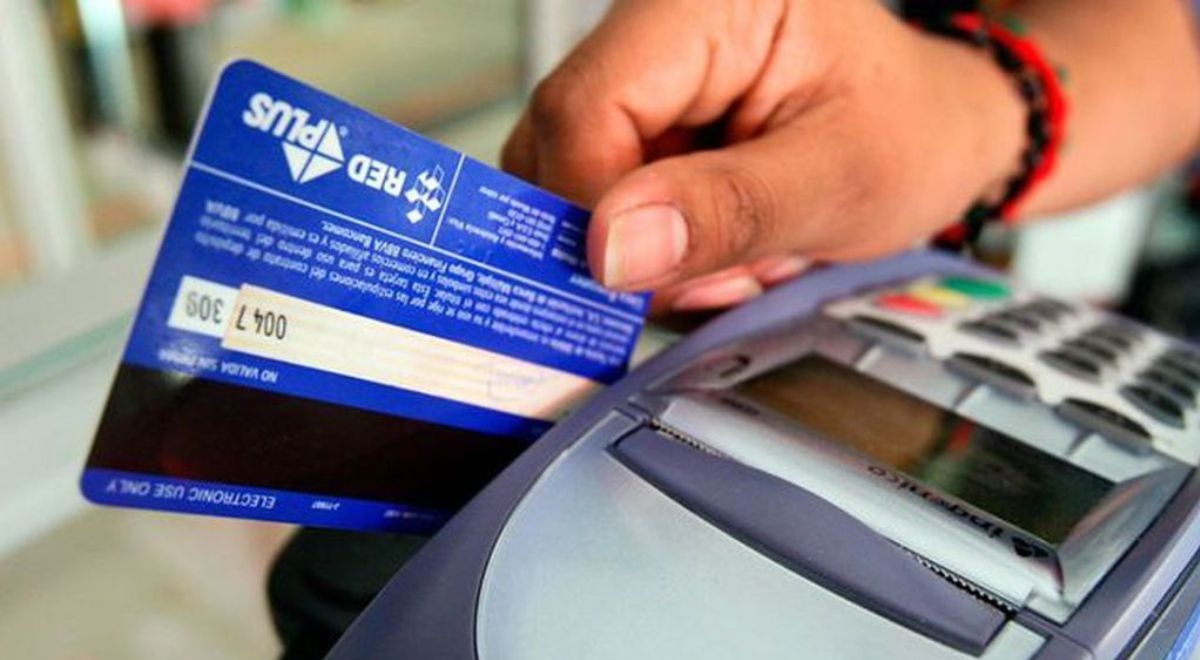
La decisión del BCRA no afecta a las compras realizadas en cuotas con una tasa ya fijada sino a los saldos totales que no se hayan cancelado. El Banco Central de la República Argentina (BCRA) elevó la tasa de interés que se aplicará para la refinanciación de los saldos impagos en las tarjetas de crédito a partir de noviembre.
Los cuatro motivos por los que falta combustible, según el ministro Sergio Massa
Aumentó la nafta: Shell y Puma subieron 12,5% los precios de sus combustibles
La decisión no afecta a las compras realizadas en cuotas con una tasa ya fijada sino a los saldos totales que no se hayan cancelado al momento del cierre (o sea, cuando se realiza el pago mínimo o un pago parciales).
De esta forma, la tasa que se aplicará en los saldos que no se hayan podido pagar sube del 107% al 122% nominal anual (TNA). El costo financiero total será superior al 300 por ciento. Este porcentaje aplica a importes menores a los 200.000 pesos o equivalentes a 200 dólares.
La clave para que este incremento de la tasa de interés no impacte en los bolsillos de los consumidores es el pago completo del resumen
Pese a actualizar la tasa a causa de la inflación mensual de 12,4% y 12,7% en agosto y septiembre, el BCRA no ajustó los límites a los que aplica esta tasa regulada, lo que implícitamente es un alza ampliada a un universo mayor de consumidores.
La decisión fue publicada en el Boletín Oficial donde se dio a conocer la Comunicación “A” 7862/2023 de la autoridad monetaria.
La nueva tasa impactará en la deuda acumulada con la entidad bancaria emisora de la tarjeta, pero no modifica el valor de las cuotas que se pudieran haber tomado, por ejemplo bajo el programa “Ahora 12″ o con un comercio en particular. De allí a que la clave para que esta situación no pegue en los bolsillos de los consumidores es el pago completo del resumen.
El costo financiero total que finalmente se indica en el resumen de la tarjeta alcanzará el 302,8% anual a partir de noviembre
Es decir que pagar el mínimo, solicitar adelanto de efectivo o pagar en cuotas por fuera del programa Ahora 12 implicará manejar estos números en el presupuesto. Para este último plan de pagos se extiende la lógica del financiamiento a corto plazo, ya que el Ahora 3 continúa siendo la opción más elegida.
Para los consumos que superan dicho umbral de los $200.000 o USD 200, la tasa aplicada se adhiere a la regulación por Ley de Tarjetas de Crédito. Los intereses aplicados no podrán superar el 25% de la tasa que las entidades financieras apliquen a préstamos personales. Es por eso que el costo financiero total dependerá de cada banco, mientras que continuará más costoso el financiamiento en entidades privadas en comparación a las públicas.
La escalada inflacionaria, que ya roza el 140% anual, tiene consecuencias tanto en la suba de la tasa de interés para las compras en cuotas como en el costo del refinanciamiento de los saldos pendientes.
El costo financiero total dependerá de cada banco, aunque éste es más elevado para los consumos con tarjeta provistas por entidades privadas en comparación con las públicas
Además, esta situación se da en simultáneo con una ostensible pérdida del poder adquisitivo de los salarios, cuya evolución viene muy retrasada respecto de la carestía de precios, lo que obliga a los consumidores a modificar sus estrategias de financiamiento.
Según un informe de Payway, el 58,4% del consumo registrado a través de tarjetas de crédito en el tercer trimestre de 2023 fue realizado en una sola cuota. Le sigue como segunda opción más elegida el financiamiento en 2 o 3 cuotas, aunque por fuera del plan Ahora 12, con el 51,89% en términos de composición de consumo. Luego, se ubican los planes de 4 a 6 cuotas, con una representación del 33,7%, y los planes de 7 a 12 cuotas, con el 11,02 por ciento.
infobae.com
COMPARTIR:
Notas Relacionadas
ECONOMIA
Medicina privada: Cuál será el incremento de las cuotas en Septiembre
Las empresas de medicina prepaga oficializaron los aumentos que aplicarán a sus afiliados durante septiembre, con incrementos que van del 1,9% al 3,1%, según la compañía y el plan contratado. De esta manera, el sector mantiene una evolución de precios superior a la inflación acumulada durante 2026.ECONOMIA
Inversiones: dólar vs. plazo fijo, ¿cuáles son las opciones de corto plazo?
El clima financiero se ha enrarecido, no solo por factores locales sino también por el contexto internacional, que asiste a una suba de las tasas de interés. Las encuestas empiezan a reflejar el ánimo de una economía que no termina de arrancar y así surgen dudas e interrogantes sobre lo que vendrá, sobre todo, en un año electoral.ECONOMIA
Supermercados buscan salvarse con el efecto aguinaldo
Las cadenas de supermercados vienen lidiando con la contracción del consumo masivo desde hace tiempo. Después de un comienzo de 2026 donde parecía que la curva podría revertirse, finalmente ese escenario nunca se dio.Comentarios
Comentarios
Aun no hay comentarios, sé el primero en escribir uno.
